Contabilidad gerencial para la toma de decisiones estratégicas: guía práctica para empresas
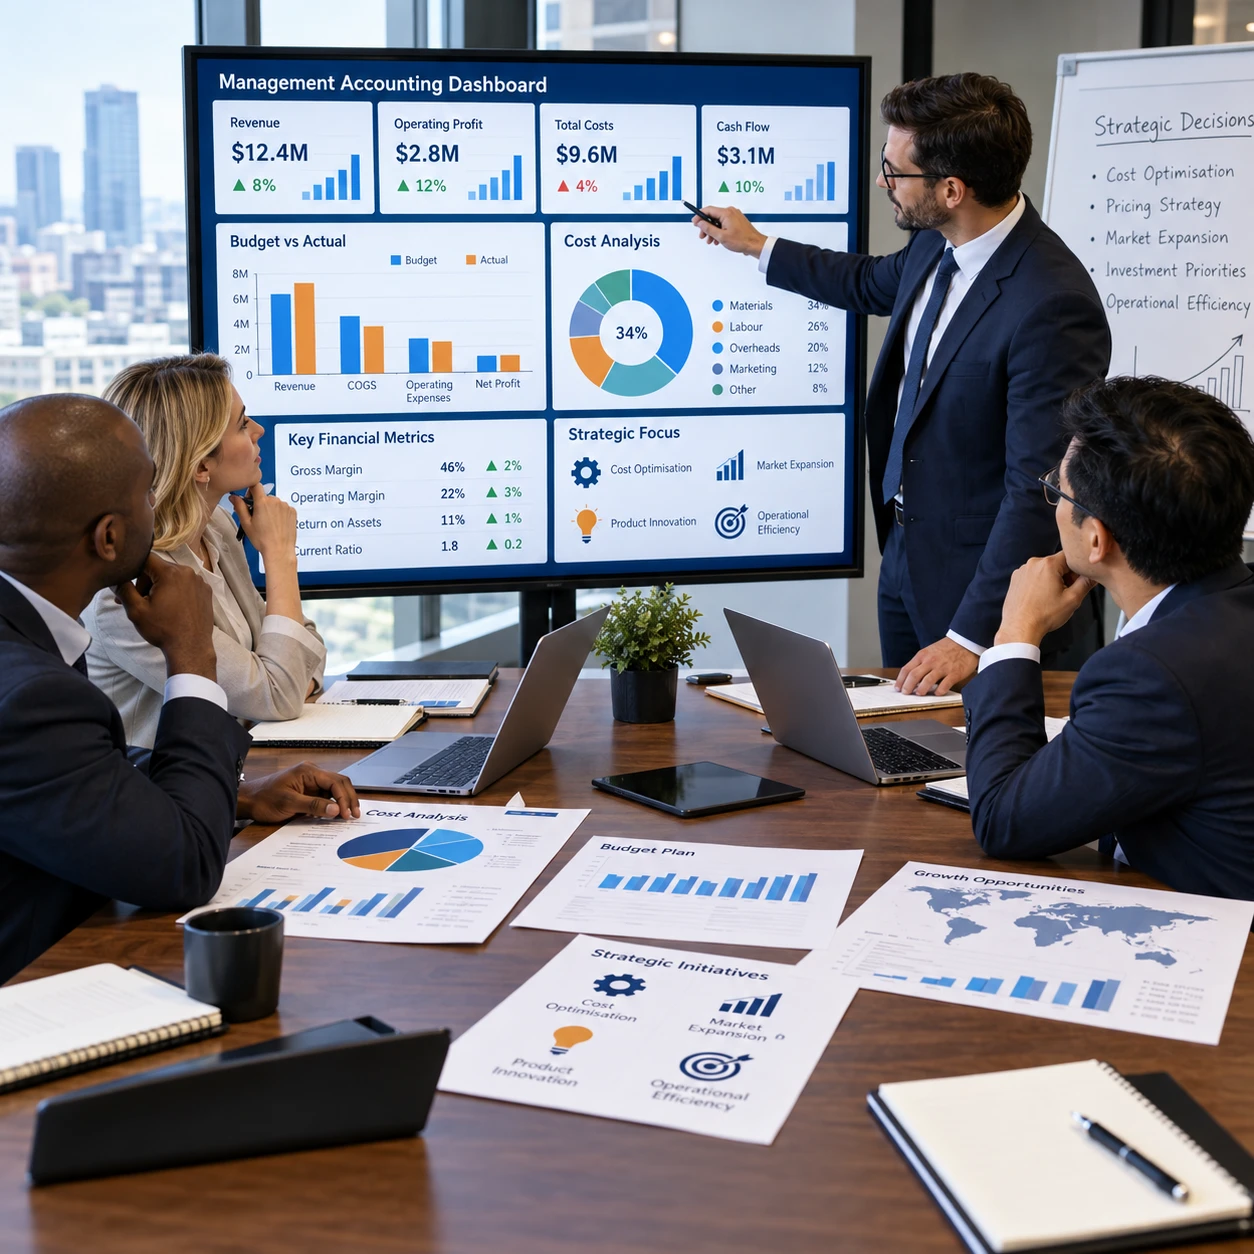
Una empresa puede vender más y, aun así, ganar menos o quedarse corta de efectivo. La contabilidad gerencial ayuda a detectar esas diferencias y a convertir datos financieros y operativos en decisiones concretas sobre precios, productos, recursos e inversiones.
Su valor depende de que la información sea oportuna, comprensible y coherente con los objetivos del negocio. No reemplaza los estados financieros, la auditoría ni el asesoramiento fiscal: los complementa con análisis pensado para la dirección.
Qué es la contabilidad gerencial y para qué sirve
La contabilidad gerencial es el uso interno de información financiera y operativa para planificar, controlar y decidir. Ayuda a la dirección a evaluar alternativas antes de actuar y a revisar después si los resultados se acercan a lo previsto.
A diferencia de un informe preparado principalmente para usuarios externos, el análisis gerencial puede adaptarse a las preguntas de cada empresa. Por ejemplo: ¿qué línea de producto aporta más margen?, ¿cuánto cuesta mantener una sucursal?, ¿es viable contratar personal adicional para atender la demanda?
La respuesta combina datos contables con información del funcionamiento diario: volumen de ventas, horas de trabajo, capacidad disponible, tiempos de entrega o consumo de materiales. Con esos elementos, los responsables pueden:
- Planificar ingresos, gastos y necesidades de financiación.
- Comparar resultados reales con presupuestos y previsiones.
- Identificar desviaciones y decidir qué corregir.
- Asignar recursos a las actividades con mayor aporte a los objetivos.
La contabilidad gerencial no predice el futuro con certeza. Presenta escenarios basados en supuestos, que conviene actualizar cuando cambian los costos, el mercado o la capacidad de la empresa.
Contabilidad gerencial y financiera: diferencias clave
La diferencia principal es que la contabilidad financiera informa sobre la situación y los resultados de la empresa a usuarios externos, mientras que la contabilidad gerencial prepara análisis para las decisiones internas. Una complementa a la otra; ninguna sustituye a la otra.
La contabilidad financiera suele organizarse en estados e informes sujetos a normas y periodos establecidos. Es útil para accionistas, prestamistas, reguladores y otras partes interesadas. La contabilidad gerencial, en cambio, puede enfocarse en un producto, proyecto, canal de ventas o centro de costos, y presentar datos con la frecuencia que requiera la gestión.
También difieren en horizonte y nivel de detalle. La información financiera resume operaciones pasadas y sigue criterios de presentación definidos. El análisis gerencial combina datos históricos con presupuestos y previsiones para explorar resultados posibles. Por eso puede incluir estimaciones, siempre identificadas como tales.
Para que ambos sistemas se complementen, conviene conciliar las cifras internas con los registros contables y documentar los ajustes. Si la dirección usa un margen calculado con costos incompletos, puede tomar una decisión rápida, pero equivocada. La flexibilidad del análisis interno es una ventaja; exige disciplina en los supuestos y las definiciones.
Información que orienta las decisiones estratégicas
Las decisiones estratégicas se apoyan en una combinación de costos, márgenes, presupuestos, flujo de caja e indicadores de desempeño. Ninguna cifra aislada explica todo: lo importante es relacionar las métricas con la pregunta que la dirección necesita responder.
El análisis empieza por distinguir los costos fijos y variables. Los fijos, como el alquiler, no suelen cambiar directamente con cada unidad vendida dentro de un periodo y una capacidad determinados. Los variables, como ciertos insumos o comisiones, tienden a aumentar con la actividad. La clasificación depende del contexto: un costo fijo puede variar al abrir una nueva sede o ampliar la producción.
Con esa base, la empresa puede estimar márgenes, comparar productos y estudiar cómo cambiarían los resultados bajo distintos niveles de ventas. Los costos relevantes son los que cambian entre las alternativas evaluadas. Los costos ya incurridos normalmente no determinan cuál opción conviene, aunque pueden ser necesarios para otros informes.
Los presupuestos y previsiones conectan objetivos con recursos y ayudan a anticipar necesidades. El flujo de caja merece seguimiento separado de la rentabilidad: una empresa puede mostrar beneficios y, al mismo tiempo, tener dificultades para cobrar a tiempo o pagar obligaciones próximas.
Por último, los KPI (indicadores clave de desempeño) convierten objetivos en señales observables. Una dirección puede revisar margen por producto, días de cobro, costo por pedido o desviación presupuestaria. Cada indicador necesita una fórmula estable, un responsable y una frecuencia de revisión; acumular métricas sin decidir cómo actuar añade ruido.
Cómo aplicar el análisis gerencial a decisiones concretas
Para aplicar el análisis gerencial, defina las alternativas, compare sus costos e ingresos relevantes y evalúe sus efectos sobre la rentabilidad, la capacidad y el flujo de caja. El resultado debe orientar la decisión, no presentarse como una garantía.
Fijar precios y evaluar productos
Al considerar un precio, revise el costo variable, el margen de contribución, los gastos asociados al canal y la respuesta probable de los clientes. Un precio que cubre el costo directo puede seguir siendo insuficiente si la empresa no vende el volumen necesario para cubrir sus costos fijos. Para evaluar un producto, analice su margen junto con el tiempo de producción, las devoluciones y los recursos que consume.
Asignar recursos o considerar una inversión
Antes de ampliar un equipo, abrir una sucursal o comprar maquinaria, compare la inversión inicial con los costos futuros, la capacidad disponible y los escenarios de demanda. Incluya efectos operativos que suelen quedar fuera del presupuesto, como mantenimiento, formación o retrasos de instalación. En una decisión de corto plazo, una oferta de precio reducido puede ser atractiva si existe capacidad ociosa; si desplaza ventas habituales, el costo de oportunidad cambia el análisis.
Una forma sencilla de ordenar la evaluación es usar tres filtros: contribución (qué aporta la alternativa), liquidez (cuándo entra y sale el dinero) y riesgo (qué ocurre si los supuestos no se cumplen). Así se evita aceptar una opción rentable en papel que la empresa no puede financiar o ejecutar.
El papel de los controles internos y la calidad de los datos
Los controles internos y los datos confiables son esenciales porque determinan si el análisis refleja las operaciones reales. Sin criterios consistentes, incluso un presupuesto detallado puede inducir a error.
Defina quién registra, revisa y aprueba la información, y conserve evidencia de los cambios importantes. La conciliación entre ventas, inventarios, cuentas por cobrar y contabilidad general ayuda a detectar omisiones o diferencias antes de que lleguen a los informes de dirección. También conviene fijar un diccionario de métricas: por ejemplo, aclarar qué gastos se incluyen en el margen de cada producto.
Entre los errores frecuentes están mezclar datos de periodos distintos, asignar gastos comunes sin una base razonable y tratar una previsión como si fuera un resultado confirmado. Para reducirlos, use fechas de corte claras, identifique las estimaciones, asigne responsables y registre los supuestos clave. Una revisión mensual puede bastar para algunos KPI; otros, como la caja disponible, quizá requieran seguimiento semanal.
Los controles añaden pasos y pueden ralentizar la elaboración de informes. El objetivo no es revisar cada dato con la misma intensidad, sino aplicar controles proporcionales al riesgo y a la importancia de la decisión.
Integración con la planificación fiscal y el asesoramiento profesional
La contabilidad gerencial se relaciona con la planificación fiscal al mostrar cómo las decisiones de negocio podrían afectar los impuestos y la liquidez. No determina por sí sola el tratamiento tributario aplicable: este depende de la jurisdicción, las operaciones y las normas vigentes.
Al valorar una inversión, contratar personal o cambiar la estructura de una operación, la dirección puede identificar preguntas fiscales y compartir con sus asesores los datos, fechas y escenarios relevantes. La coordinación temprana ayuda a incorporar posibles impuestos, pagos y plazos al flujo de caja previsto. Así se evita basar la decisión en un resultado antes de impuestos cuando la caja disponible después de obligaciones es el factor decisivo.
La planificación fiscal debe documentarse y revisarse con profesionales cualificados, especialmente cuando existen operaciones entre jurisdicciones, cambios societarios o tratamientos específicos. El análisis gerencial aporta contexto económico; la asesoría fiscal interpreta cómo se aplican las reglas al caso concreto. Mantener esos roles diferenciados protege la calidad de ambas evaluaciones.
Pasos para incorporar la contabilidad gerencial en la empresa
Para incorporar la contabilidad gerencial, empiece por las decisiones que más afectan los objetivos del negocio, seleccione pocos indicadores útiles y establezca una rutina de revisión. Un sistema manejable y constante suele ser más práctico que un tablero complejo que nadie consulta.
- Defina objetivos y preguntas. Aclare qué quiere mejorar o decidir: margen, liquidez, capacidad, crecimiento o control de gastos.
- Elija indicadores y responsables. Use métricas relacionadas con esos objetivos y acuerde fórmulas, fuentes de datos y frecuencia de actualización.
- Construya presupuestos y escenarios. Registre los supuestos de ventas, costos y plazos. Incluya una alternativa menos favorable, no solo el escenario esperado.
- Revise resultados y desviaciones. Compare cifras reales con previsiones, busque causas operativas y decida quién debe actuar y cuándo.
- Ajuste el plan. Actualice estimaciones cuando cambien las condiciones y conserve un registro de las decisiones y sus resultados.
Una reunión mensual puede enfocarse en rentabilidad y cumplimiento presupuestario, mientras que el flujo de caja se revisa con mayor frecuencia si las entradas son variables. La periodicidad debe corresponder al ritmo del negocio, no a una regla idéntica para todas las empresas.
Preguntas frecuentes sobre contabilidad gerencial
Estas respuestas resumen cómo la contabilidad gerencial apoya la dirección y qué información conviene analizar según cada decisión. La aplicación concreta depende de los datos y circunstancias de la empresa.
¿En qué se diferencia la contabilidad gerencial de la contabilidad financiera?
La contabilidad financiera prepara información para usuarios externos con criterios de presentación establecidos; la gerencial adapta análisis internos a decisiones de planificación, control y asignación de recursos. Se complementan cuando las cifras internas se concilian con los registros financieros.
¿Qué decisiones puede respaldar el análisis de costos?
Puede ayudar a fijar precios, comparar productos, decidir si conviene fabricar o comprar, valorar una oferta especial y asignar capacidad. La utilidad depende de identificar los costos que realmente cambian entre las alternativas y considerar sus efectos en margen y operación.
¿Cómo se relaciona la contabilidad gerencial con la planificación fiscal?
Permite proyectar el efecto económico y de caja de posibles decisiones y preparar información para consultar con asesores fiscales. No sustituye la interpretación profesional de las obligaciones tributarias aplicables.
¿Qué información debe revisar la dirección con regularidad?
Como mínimo, la dirección debería revisar ingresos, márgenes, costos relevantes, resultados frente al presupuesto, flujo de caja y KPI vinculados con sus objetivos. La frecuencia depende del riesgo y del ciclo operativo: la caja puede requerir seguimiento semanal, mientras que otras métricas se analizan mensualmente.
Cuando la empresa conecta datos confiables con decisiones específicas y revisa sus supuestos, la contabilidad gerencial se convierte en una herramienta práctica de dirección. Su aporte está en hacer visibles las consecuencias y los compromisos de cada alternativa, para que la estrategia se apoye en información y asesoramiento adecuados.