La importancia del flujo de caja en la salud financiera empresarial
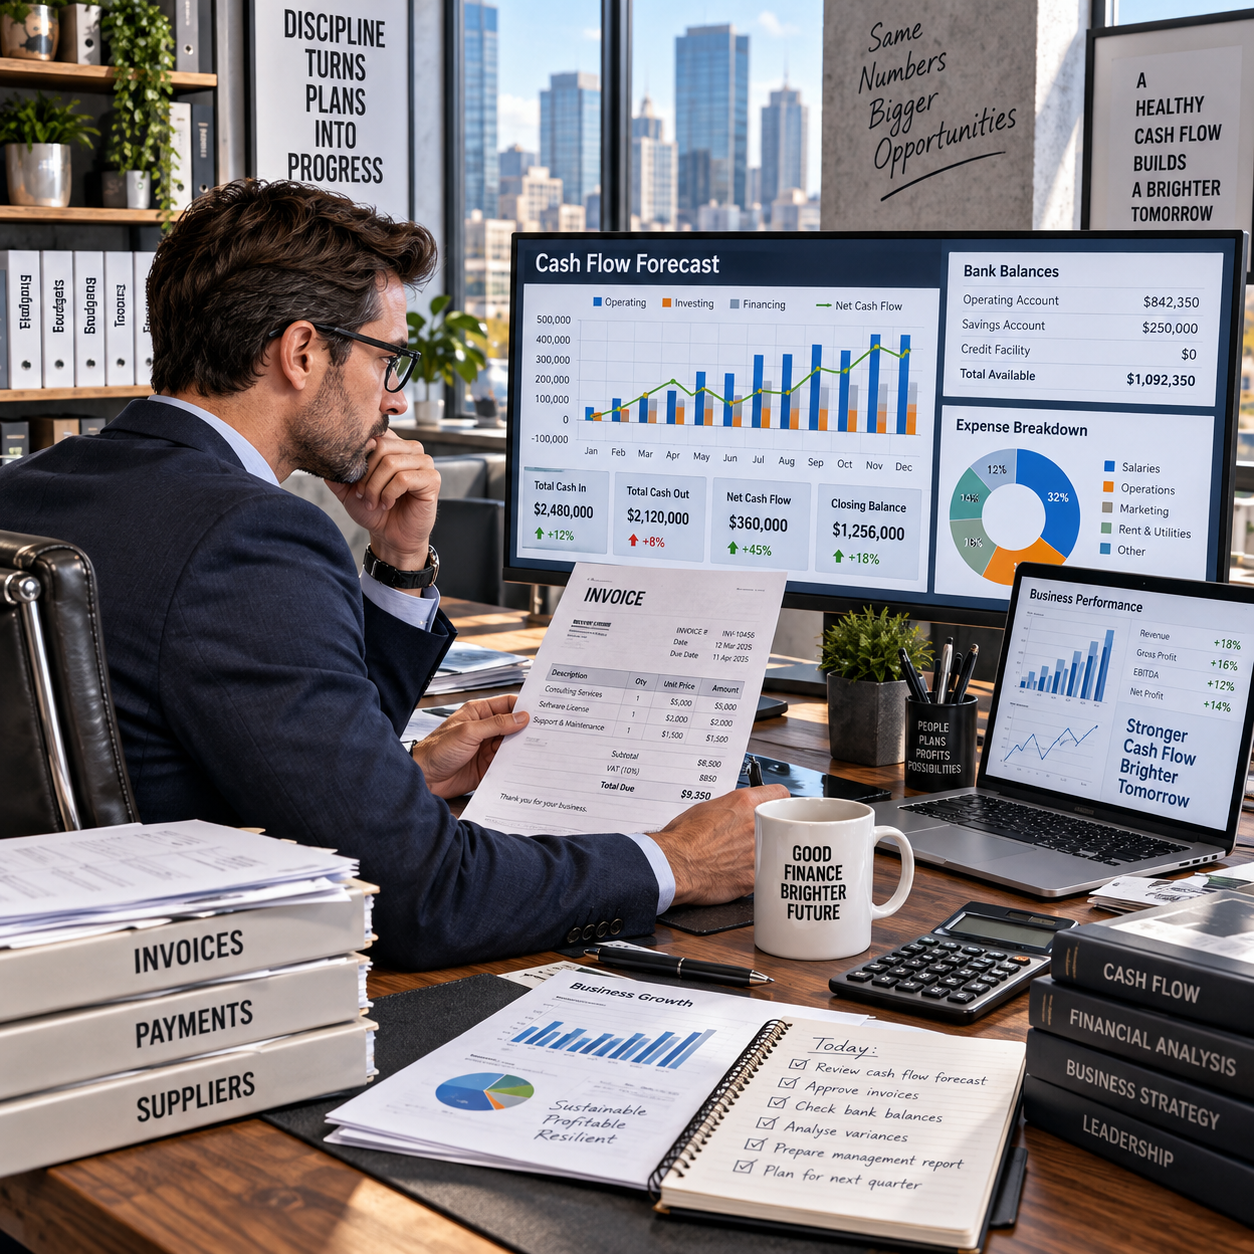
Una empresa puede vender mucho y, aun así, tener dificultades para pagar sus obligaciones. La razón suele estar en el desfase entre el momento de facturar y el momento de cobrar. Por eso, comprender la importancia del flujo de caja resulta esencial para proteger la salud financiera empresarial, anticipar tensiones y tomar decisiones con información fiable.
Qué es el flujo de caja y por qué es diferente de la rentabilidad
El flujo de caja es el movimiento real de efectivo que entra y sale de una empresa durante un periodo. La rentabilidad, en cambio, mide si los ingresos superan a los costes según criterios contables, aunque el dinero todavía no se haya cobrado o pagado.
El flujo de caja registra cobros de clientes, pagos a proveedores, nóminas, impuestos, cuotas de préstamos, inversiones y aportaciones de socios. Su enfoque es temporal y financiero: muestra cuánto dinero está disponible y cuándo podrá utilizarse.
La rentabilidad utiliza conceptos como ingresos devengados, amortizaciones, provisiones y ventas a crédito. Una compañía puede reconocer una venta y reflejar beneficios en su cuenta de resultados, pero no disponer del efectivo hasta 60 o 90 días después. Si durante ese intervalo vencen salarios, alquileres e impuestos, aparecerá una tensión de tesorería.
La diferencia puede resumirse así:
- Ingresos: valor de los bienes o servicios vendidos, cobrado o pendiente de cobro.
- Beneficio o rentabilidad: resultado contable después de comparar ingresos y gastos.
- Liquidez: capacidad de atender pagos próximos con efectivo o activos fácilmente convertibles.
- Flujo de caja: variación efectiva del dinero disponible durante un periodo.
Una empresa saludable necesita analizar las cuatro dimensiones conjuntamente. El beneficio indica si el modelo puede ser rentable; el flujo de caja revela si puede sostenerse día a día.
Cómo influye el flujo de caja en la salud financiera de una empresa
El flujo de caja influye directamente en la salud financiera porque permite pagar a tiempo proveedores, empleados, administraciones, entidades financieras y demás acreedores. Una caja positiva y previsible mejora la liquidez, reduce la dependencia de crédito urgente y facilita la continuidad empresarial.
El efectivo sostiene la actividad ordinaria. Con él se compran materias primas, se abonan servicios, se mantienen instalaciones y se cubren gastos operativos antes de recibir el cobro de las ventas. Cuando el dinero no llega en el momento previsto, incluso una empresa con una cartera de pedidos sólida puede verse obligada a aplazar pagos o buscar financiación.
También existe una relación estrecha entre liquidez y solvencia. La liquidez se refiere a las obligaciones de corto plazo; la solvencia considera la capacidad de responder por las deudas en un horizonte más amplio. Una falta puntual de caja no siempre implica insolvencia, pero los déficits recurrentes pueden deteriorar la confianza de bancos, proveedores y socios.
Por ejemplo, una empresa que factura 80.000 euros en enero con cobro a 90 días puede mostrar ventas relevantes, pero necesitará cubrir nóminas, impuestos y compras durante febrero y marzo. El problema no está necesariamente en vender poco, sino en financiar el capital de trabajo mientras espera el cobro.
Controlar el flujo de caja permite decidir con mayor prudencia si conviene contratar personal, comprar equipos, ampliar inventario, distribuir dividendos o asumir nueva deuda. Elegir crecimiento rápido para ganar cuota de mercado implica aceptar una mayor necesidad de financiación y una exposición más elevada a retrasos en cobros.
Tipos de flujo de caja que debe controlar una empresa
Una empresa debe controlar tres tipos de flujo de caja: operativo, de inversión y de financiación. Separarlos ayuda a identificar si el efectivo procede de la actividad principal, de la venta o compra de activos, o de préstamos y aportaciones de capital.
Flujo de caja operativo
El flujo de caja operativo recoge los cobros y pagos relacionados con la actividad habitual. Incluye cobros de clientes, pagos a proveedores, salarios, alquileres, impuestos y otros gastos recurrentes. Es el indicador más útil para evaluar si el negocio genera efectivo por sí mismo.
Un flujo operativo positivo de forma sostenida suele indicar que el modelo comercial convierte las ventas en dinero suficiente para mantener la actividad. Sin embargo, una cifra positiva aislada puede deberse a un cobro extraordinario o a una reducción temporal de inventario.
Flujo de caja de inversión
El flujo de caja de inversión refleja pagos y cobros derivados de activos a largo plazo, como maquinaria, vehículos, tecnología, inmuebles o inversiones financieras. Normalmente es negativo cuando la empresa está creciendo o modernizando su capacidad productiva.
Un flujo de inversión negativo no es necesariamente una señal de riesgo. Hay que valorar si la inversión tiene sentido estratégico, si puede financiarse sin comprometer la liquidez y cuándo se espera que contribuya a los ingresos o al ahorro de costes.
Flujo de caja de financiación
El flujo de caja de financiación muestra entradas y salidas relacionadas con préstamos, ampliaciones de capital, amortización de deuda, dividendos y operaciones con socios. Permite comprobar hasta qué punto la empresa depende de recursos externos para sostenerse.
Una entrada de financiación puede aliviar una tensión inmediata, pero no sustituye a un flujo operativo sólido. Si se utiliza crédito nuevo para cubrir déficits ordinarios de manera repetida, aumentan los intereses, los vencimientos y la vulnerabilidad financiera.
Señales de alerta de una mala gestión de caja
Las principales señales de una mala gestión de caja son los retrasos frecuentes en cobros, la dependencia de financiación para pagar gastos corrientes y la ausencia de previsiones actualizadas. Detectarlas pronto permite corregir el problema antes de que afecte a la continuidad del negocio.
- Cuentas por cobrar envejecidas: clientes que superan sistemáticamente los plazos pactados o concentran una parte excesiva de la deuda.
- Pagos urgentes y decisiones improvisadas: necesidad constante de negociar prórrogas, utilizar líneas de crédito o aplazar obligaciones.
- Inventario inmovilizado: existencias que consumen efectivo, ocupan espacio y tardan demasiado en convertirse en ventas.
- Desviaciones sin explicación: diferencias recurrentes entre el presupuesto de tesorería y los movimientos reales.
- Financiación para cubrir operaciones ordinarias: préstamos que se destinan a nóminas, proveedores o impuestos sin un plan de recuperación.
Un error habitual consiste en mirar únicamente el saldo bancario del día. Ese dato puede parecer cómodo después de un cobro importante, aunque existan pagos relevantes programados para la semana siguiente. La gestión debe considerar el calendario completo de entradas y salidas.
Cómo mejorar y controlar el flujo de caja
Para mejorar y controlar el flujo de caja hay que prever entradas y salidas, acelerar cobros, ordenar pagos, revisar gastos y gestionar el inventario. La disciplina de seguimiento importa tanto como la estrategia comercial.
- Prepare una previsión periódica. Proyecte al menos 13 semanas de cobros, nóminas, impuestos, compras, deuda e inversiones. Actualícela cada semana o quincena cuando la actividad sea volátil.
- Controle las cuentas por cobrar. Defina condiciones de pago claras, facture sin retrasos, confirme la recepción de facturas y contacte antes del vencimiento. Para clientes nuevos, valore límites de crédito y anticipos.
- Ordene las cuentas por pagar. Clasifique pagos por prioridad, evite vencimientos concentrados y negocie plazos razonables sin deteriorar la relación con proveedores.
- Revise los gastos. Separe costes imprescindibles, variables y discrecionales. Una revisión mensual puede revelar suscripciones duplicadas, compras poco eficientes o servicios que ya no aportan valor.
- Optimice el inventario. Compare existencias con la demanda real, reduzca productos de baja rotación y coordine compras con ventas. Reducir inventario libera efectivo, aunque un recorte excesivo puede provocar roturas de stock.
- Proteja una reserva. El nivel adecuado depende de la estabilidad de los cobros, la estacionalidad y los vencimientos. No existe una cifra universal; conviene definir un mínimo operativo y un protocolo para utilizarlo.
Estas medidas funcionan mejor con responsables concretos, fechas de revisión y métricas sencillas: plazo medio de cobro, plazo medio de pago, días de inventario, saldo mínimo y desviación de la previsión.
El papel del presupuesto de tesorería, la contabilidad y la auditoría
El presupuesto de tesorería anticipa necesidades de efectivo, la contabilidad organiza los hechos económicos y la auditoría financiera ayuda a validar la fiabilidad de la información utilizada para decidir.
El presupuesto de tesorería transforma la actividad prevista en un calendario monetario. Debe incluir saldo inicial, cobros esperados, pagos comprometidos, impuestos, deuda, inversiones y saldo final. Conviene trabajar con escenarios: base, prudente y adverso. Por ejemplo, el escenario prudente puede retrasar determinados cobros 30 días y elevar ciertos costes variables.
La contabilidad permite conciliar bancos, comprobar facturas, identificar saldos pendientes y distinguir operaciones registradas de movimientos todavía no cobrados o pagados. Sin registros completos y oportunos, una previsión puede parecer precisa y estar construida sobre datos incompletos.
La auditoría financiera examina, conforme al alcance aplicable, si los estados financieros presentan razonablemente la situación de la entidad. También puede revelar debilidades de control interno relacionadas con autorización de pagos, conciliaciones, reconocimiento de ingresos, crédito a clientes o gestión de existencias. Una auditoría no sustituye la gestión diaria de tesorería, pero aporta confianza y evidencia para mejorarla.
El asesoramiento fiscal complementa este trabajo al calendarizar obligaciones y evaluar su impacto en caja. Los impuestos dependen de la jurisdicción, el régimen fiscal, la actividad y las operaciones realizadas; por ello, las decisiones concretas deben revisarse con un profesional que conozca la situación de la empresa.
Beneficios de integrar el flujo de caja en la planificación empresarial
Integrar el flujo de caja en la planificación permite invertir con criterio, afrontar obligaciones, gestionar riesgos y sostener el crecimiento sin confundir expansión con capacidad real de pago.
Cuando la dirección conoce el calendario de efectivo, puede comparar alternativas antes de comprometer recursos. Una inversión puede ser rentable a largo plazo, pero inviable hoy si coincide con impuestos, vencimientos de deuda y una temporada de cobros lentos. La previsión permite escalonar compras, buscar financiación con antelación o modificar el calendario del proyecto.
También mejora la negociación. Los datos de caja ayudan a justificar condiciones de crédito, límites de clientes y plazos con proveedores. Además, ofrecen una base objetiva para decidir cuándo distribuir beneficios y cuándo conservar efectivo como capital de trabajo.
La idea central es sencilla: la rentabilidad explica el potencial económico del negocio; el flujo de caja muestra su capacidad de resistir y actuar en el presente. Revisarlo con contabilidad fiable, presupuesto de tesorería y apoyo de auditoría y asesoramiento fiscal convierte una preocupación reactiva en un sistema de prevención.
Preguntas frecuentes sobre el flujo de caja empresarial
¿Cuál es la diferencia entre flujo de caja y beneficio?
El flujo de caja mide entradas y salidas reales de efectivo, mientras que el beneficio se calcula con criterios contables. Una venta a crédito puede aumentar el beneficio antes de generar un cobro, y una amortización puede reducir el beneficio sin representar un pago inmediato.
¿Qué flujo de caja es más importante para una empresa?
El flujo de caja operativo suele ser el más relevante para evaluar la sostenibilidad del negocio, porque muestra si la actividad principal genera efectivo. Los flujos de inversión y financiación también son necesarios para interpretar crecimiento, deuda y decisiones estratégicas.
¿Cómo se puede mejorar la liquidez empresarial?
La liquidez mejora acelerando cobros, negociando plazos de pago, reduciendo inventario inmovilizado, controlando gastos y anticipando impuestos y vencimientos. Cada medida debe valorar sus efectos secundarios sobre clientes, proveedores y capacidad operativa.
¿Cada cuánto debe revisarse el flujo de caja?
La previsión debería actualizarse al menos mensualmente y, en empresas con cobros variables o tesorería ajustada, semanalmente. El saldo bancario puede revisarse con mayor frecuencia, pero siempre junto con los pagos y cobros previstos.
¿Qué relación existe entre flujo de caja e impuestos?
Los impuestos generan salidas de efectivo que deben incorporarse al presupuesto de tesorería, aunque el momento del registro contable no siempre coincida con el del pago. La planificación fiscal debe adaptarse a la jurisdicción y a las obligaciones concretas de la empresa.