Cómo realizar un análisis financiero completo de tu negocio
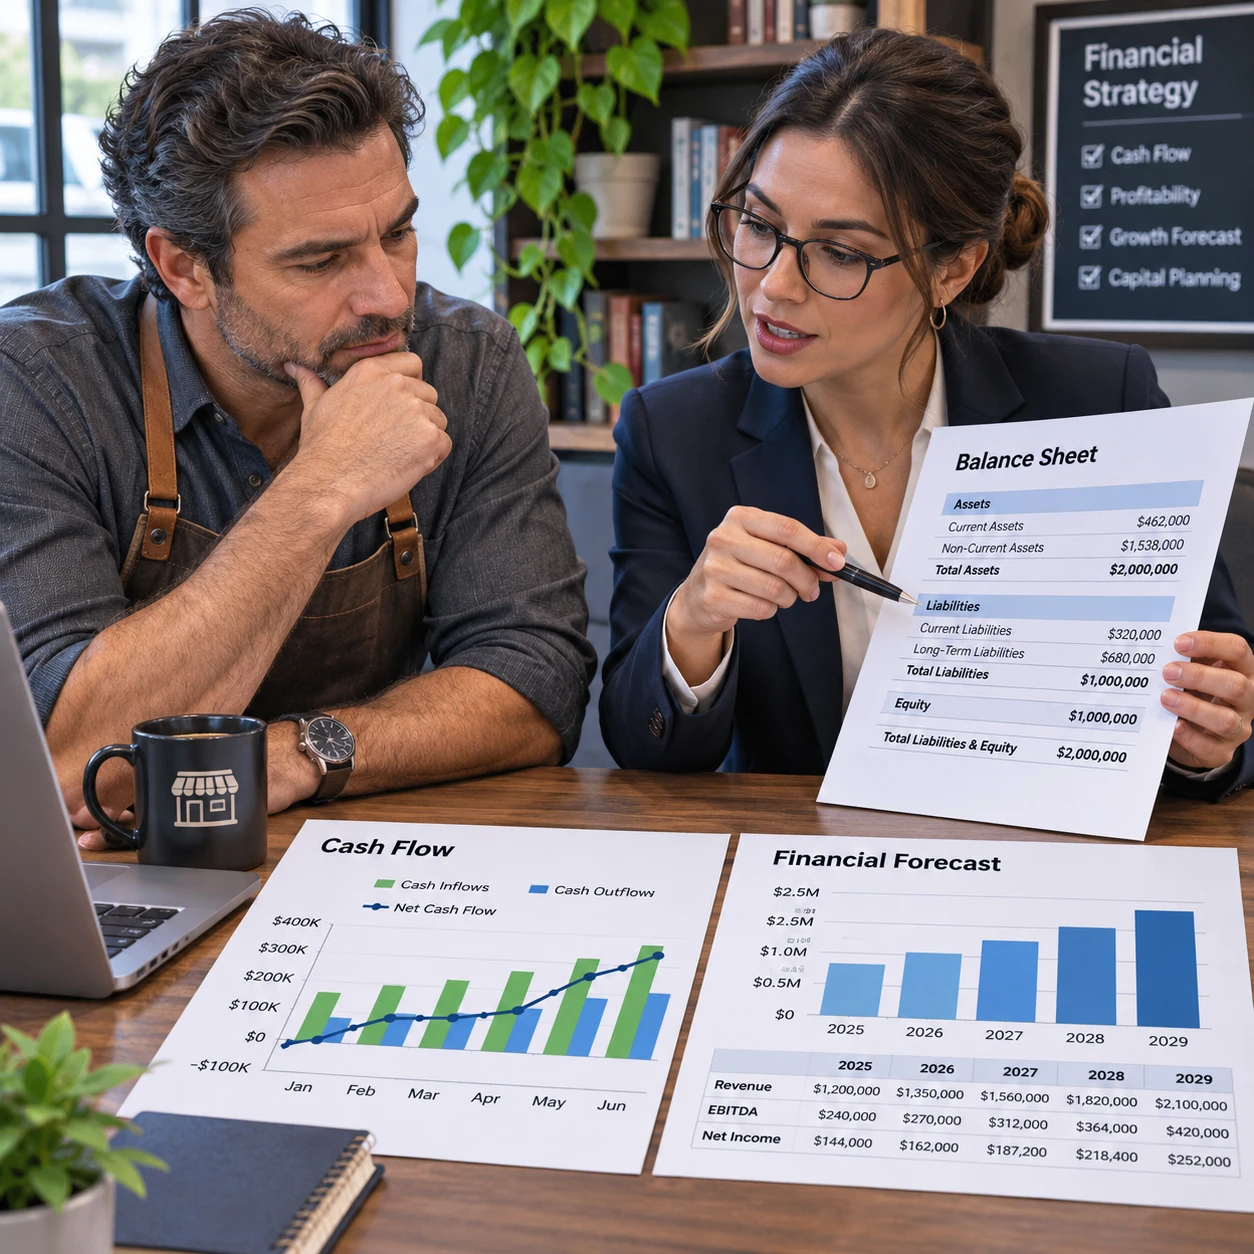
Un análisis financiero completo te ayuda a entender si tu negocio genera beneficios, puede pagar sus obligaciones y cuenta con recursos para operar y crecer. Para hacerlo, revisa los estados financieros en conjunto, compara periodos y convierte cada hallazgo en una decisión concreta; ningún ratio aislado cuenta toda la historia.
Define el objetivo y el periodo del análisis
Para empezar un análisis financiero, define qué decisión debe respaldar y qué periodo vas a comparar. El objetivo determina qué datos priorizar y evita perder tiempo calculando indicadores que no responden a una necesidad real.
Puedes analizar la situación para preparar un presupuesto, valorar una inversión, anticipar problemas de caja o entender por qué ha caído el margen. Escoge un intervalo que permita detectar tendencias: por ejemplo, compara el trimestre actual con el mismo trimestre del año anterior si hay estacionalidad. También revisa el año completo para ver el desempeño general.
Antes de calcular, fija tres referencias:
- Periodo: meses, trimestres o ejercicios que sean comparables.
- Pregunta: qué necesitas decidir, como ajustar precios o renegociar deuda.
- Referencia: presupuesto, periodos anteriores o datos de negocios comparables, si están disponibles y son pertinentes.
Los resultados dependen del sector, el tamaño y el modelo del negocio. Una empresa con ventas estacionales puede necesitar más capital circulante que otra con ingresos recurrentes. Por eso, las referencias sirven para orientar, no para aplicar umbrales universales.
Reúne y revisa la información financiera
Reúne el balance de situación, la cuenta de pérdidas y ganancias y el estado de flujos de efectivo, además del presupuesto y las previsiones financieras. La información debe corresponder al mismo periodo, estar actualizada y ser coherente entre documentos.
El balance de situación muestra activos, pasivos y patrimonio neto en una fecha concreta. La cuenta de pérdidas y ganancias resume ingresos, gastos y resultado durante un periodo. El estado de flujos de efectivo indica de dónde entra y a dónde se destina el dinero, separando actividades operativas, de inversión y de financiación.
Completa esos estados con el balance de comprobación, el detalle de cuentas por cobrar y pagar, extractos bancarios, inventario y calendario de préstamos. Contrasta los saldos contables con bancos y documentos de respaldo. Comprueba también que las ventas estén registradas en el periodo correcto y que no falten facturas o gastos devengados.
Revisa las obligaciones fiscales y su calendario: impuestos pendientes o próximos pagos pueden afectar la caja aunque todavía no aparezcan como una salida bancaria. Si hay dudas sobre registros, criterios contables o conciliaciones, consulta con tu asesor antes de interpretar los indicadores. Un dato incorrecto puede llevar a una decisión equivocada.
Analiza ingresos, gastos y rentabilidad
Para analizar ingresos, gastos y rentabilidad, estudia su evolución y composición, no solo el resultado final. Compara ventas, costes y márgenes con periodos equivalentes y con el presupuesto para saber qué partidas explican los cambios.
Empieza por separar los ingresos por producto, servicio, canal o tipo de cliente. Un aumento de ventas puede ocultar una caída del margen si proviene de productos con costes más altos o de descuentos frecuentes. En los gastos, distingue costes variables, que cambian con la actividad, de costes fijos, como alquileres y ciertos salarios.
Calcula y contextualiza algunos indicadores:
- Margen bruto: ventas menos coste directo de los bienes o servicios, dividido entre ventas. Ayuda a evaluar precios y costes directos.
- Margen operativo: resultado de explotación en relación con las ventas. Muestra cuánto queda tras los gastos de operación, antes de intereses e impuestos.
- Rentabilidad: relaciona el beneficio con una base, como activos o patrimonio. El indicador elegido debe corresponder a la pregunta que quieres responder.
Si el margen bruto baja durante varios meses, averigua si subieron los costes de proveedores, cambió la mezcla de ventas o se aplicaron descuentos. No recortes gastos automáticamente: primero distingue una partida improductiva de una inversión necesaria para vender o cumplir obligaciones. La cuenta de pérdidas y ganancias muestra resultados contables, pero no cuánto efectivo hay disponible.
Evalúa liquidez, flujo de caja y capital circulante
La liquidez indica si el negocio puede atender sus pagos a corto plazo; el flujo de caja muestra cuándo recibe y desembolsa efectivo. Evalúa ambos junto con el capital circulante para detectar tensiones operativas antes de que se conviertan en impagos.
El capital circulante suele calcularse como activos corrientes menos pasivos corrientes. Incluye partidas como efectivo, cuentas por cobrar, inventario y facturas pendientes de pago. Un saldo positivo puede ser una señal favorable, pero no garantiza que puedas pagar a tiempo: el inventario quizá tarde en venderse y algunos clientes podrían retrasarse.
Revisa el estado de flujos de efectivo y prepara una previsión semanal de caja para las próximas 8 a 13 semanas si la tesorería es ajustada. Incluye cobros previstos, nóminas, alquiler, proveedores, cuotas de préstamos e impuestos. Actualiza las fechas con información real, no solo con el vencimiento indicado en una factura.
Examina también cuánto tardas en cobrar y cuánto tardas en pagar. Si los clientes pagan a 60 días, pero los proveedores exigen el pago en 30, aparece una brecha que requiere financiación o cambios operativos. Algunas medidas pueden ser mejorar el seguimiento de cobros, ajustar condiciones comerciales o negociar plazos; cada opción tiene costes y efectos en la relación con clientes y proveedores.
Revisa el endeudamiento y la estructura financiera
Revisa el endeudamiento comparando las obligaciones financieras con los recursos y la capacidad del negocio para pagarlas. Analiza el importe, el coste, los vencimientos y las condiciones de cada deuda, no solo el saldo total.
El balance de situación permite distinguir deuda a corto y largo plazo y observar cuánto depende la empresa de financiación externa. La cuenta de resultados ayuda a identificar los gastos por intereses; el flujo de caja revela si las operaciones generan efectivo para cubrir cuotas. En conjunto, estos documentos ofrecen una lectura más útil que una cifra aislada de deuda.
Prepara un calendario con principal, intereses, vencimientos, garantías y posibles condiciones financieras pactadas. Comprueba qué pagos coinciden con temporadas de menor venta o con obligaciones fiscales. Una empresa puede ser rentable y, aun así, atravesar problemas de liquidez si sus cuotas vencen antes de cobrar las facturas.
Si estudias nueva financiación, proyecta el efecto de la cuota en distintos escenarios de ventas y costes. El crédito puede permitir invertir o cubrir una necesidad temporal, pero aumenta los compromisos futuros y reduce margen de maniobra. Si no puedes explicar de qué flujo saldrán los pagos, conviene revisar el plan antes de asumir más deuda.
Interpreta los hallazgos y establece un plan de acción
Convierte cada hallazgo del análisis financiero en una acción con responsable, plazo y forma de seguimiento. Prioriza los riesgos que puedan afectar pagos, obligaciones fiscales o continuidad operativa, y luego aborda las mejoras de rentabilidad.
Resume los resultados en una tabla sencilla: indicador o problema, causa probable, acción y fecha de revisión. Por ejemplo, si aumentan las facturas vencidas, asigna a una persona el seguimiento semanal de cobros y revisa en un mes la antigüedad de los saldos. Si el margen cae, identifica primero el producto o coste responsable antes de cambiar precios.
Usa el presupuesto y las previsiones financieras como herramientas de control. Compara cada mes los resultados reales con lo previsto y explica las diferencias relevantes. Actualiza la previsión cuando cambien las ventas, los costes o las fechas de cobro; un presupuesto desactualizado deja de servir como guía.
Algunas conclusiones requieren apoyo especializado. Un asesor contable puede revisar registros y cierres; un asesor fiscal, la clasificación y el calendario de obligaciones tributarias; y una auditoría financiera independiente puede aportar seguridad sobre la información, cuando sea necesaria o exigida. La auditoría no sustituye la gestión diaria: ayuda a evaluar la información bajo un alcance definido. Documenta los criterios usados y revisa las acciones en fechas periódicas, por ejemplo, cada mes para caja y cada trimestre para tendencias.
Preguntas frecuentes
Estas respuestas resumen cuándo revisar las finanzas, qué documentos preparar y cómo distinguir el beneficio del efectivo disponible. La frecuencia adecuada depende del tamaño, la actividad y la complejidad del negocio.
¿Cada cuánto conviene realizar un análisis financiero?
Como mínimo, revisa los resultados cada trimestre y realiza un análisis más completo al cierre del ejercicio. Si gestionas márgenes estrechos, deuda elevada o caja variable, controla ingresos y tesorería mensualmente o con mayor frecuencia.
¿Qué documentos necesito para empezar?
Prepara el balance de situación, la cuenta de pérdidas y ganancias y el estado de flujos de efectivo. Añade extractos bancarios, cuentas por cobrar y pagar, inventario, calendario de deuda, presupuesto, previsiones financieras y documentación fiscal pertinente.
¿Qué diferencia hay entre beneficio y flujo de caja?
El beneficio se calcula con criterios contables y puede incluir ventas aún no cobradas y gastos que no implican una salida inmediata de efectivo. El flujo de caja registra entradas y salidas de dinero. Por eso, una empresa puede mostrar beneficios y tener dificultades para pagar sus facturas.
¿Cuándo debería acudir a un asesor o auditor?
Solicita apoyo contable o fiscal si hay saldos que no cuadran, dudas sobre el registro o riesgo de incumplir obligaciones. Considera una auditoría cuando la exijan las normas aplicables, la soliciten financiadores o socios, o necesites una revisión independiente con un alcance definido.